Зміст статті
- Яка облікова ставка НБУ зараз
- Що таке облікова ставка НБУ простими словами
- Облікова ставка НБУ у 2025–2026 роках
- На що впливає облікова ставка НБУ
- Як облікова ставка впливає на депозити
- Як облікова ставка впливає на кредити
- Чому НБУ змінює облікову ставку
- Як змінювалася облікова ставка НБУ
- Що таке подвійна облікова ставка НБУ
- Як розрахувати пеню за подвійною обліковою ставкою НБУ
- Поширені запитання
29 жовтня 2026 року Національний банк України ухвалив рішення підвищити облікову ставку до 16,5% річних. Це чергова зміна процентної політики регулятора, спрямована на підтримання привабливості гривневих активів і стримування інфляційного тиску. Що таке облікова ставка, чому НБУ змінює її рівень і як це позначається на депозитах, кредитах та економіці загалом — розглянемо далі.
Яка облікова ставка НБУ зараз
Чинна облікова ставка НБУ становить 16,5% річних. Таке рішення Правління Національного банку ухвалило 29 жовтня 2026 року, підвищивши ставку на 0,5 відсоткового пункту порівняно з попереднім рівнем 16%. Нове значення діє з 30 жовтня.
Підвищення зумовлене суттєвим посиленням цінового тиску та погіршенням інфляційних очікувань. Зміна процентної політики має підтримати привабливість гривневих активів і стійкість валютного ринку, а також сприяти утриманню інфляції під контролем.
Що таке облікова ставка НБУ простими словами
Щоб зрозуміти, що таке облікова ставка НБУ, варто розглядати її як основний орієнтир процентної політики Національного банку. За допомогою цього інструменту регулятор впливає на вартість гривневих грошей у фінансовій системі та формує монетарні умови для економіки.
Облікова ставка визначає базову вартість гривневих коштів в операціях Національного банку з банками: за нею НБУ надає банкам кредити та залучає від них кошти. Вона також є орієнтиром для формування процентних ставок на фінансовому ринку. Через процентну політику регулятор впливає на рішення банків щодо кредитування та залучення депозитів, а отже — на заощадження, споживчий попит, економічну активність і інфляцію.
Підвищення облікової ставки сигналізує про посилення процентної політики НБУ та створює передумови для зростання вартості кредитних ресурсів і дохідності гривневих заощаджень. Зниження ставки, навпаки, може сприяти поступовому здешевленню фінансування та зменшенню дохідності депозитів. Однак це не означає, що банки обов'язково переглянуть свої ставки: кожна установа самостійно визначає процентні умови з урахуванням власної ліквідності, вартості залучених коштів, ризиків і потреб клієнтів.
Правління Національного банку ухвалює рішення щодо облікової ставки з урахуванням поточної та прогнозованої інфляції, інфляційних очікувань, ситуації на валютному ринку, стану економіки й балансу ризиків. Вплив монетарної політики на ціни та економічну активність проявляється поступово, тому під час ухвалення рішень НБУ оцінює не лише поточну ситуацію, а й очікувану динаміку економічних показників.
Національний банк також використовує інші інструменти монетарної політики, зокрема операції з регулювання банківської ліквідності та нормативи обов'язкового резервування. Вони доповнюють процентну політику та допомагають регулятору впливати на грошово-кредитні умови.
Облікова ставка НБУ у 2025–2026 роках
Наведена таблиця показує, як змінювалася облікова ставка Національного банку протягом 2025–2026 років.
| Період дії | Облікова ставка |
|---|---|
| 01.01.2025–23.01.2025 | 13,5% |
| 24.01.2025–06.03.2025 | 14,5% |
| 07.03.2025–29.01.2026 | 15,5% |
| 30.01.2026–30.07.2026 | 15% |
| 31.07.2026–17.09.2026 | 15,5% |
| 18.09.2026–29.10.2026 | 16% |
| з 30.10.2026 | 16,5% |
На що впливає облікова ставка НБУ
Зміна облікової ставки впливає на вартість гривневих ресурсів для банків і є одним із чинників, які визначають умови кредитування, дохідність заощаджень, споживчий попит та інфляційну динаміку. Загальна логіка такого впливу наведена в таблиці.
| Якщо облікова ставка зростає | Якщо облікова ставка знижується |
|---|---|
| Дохідність депозитів може поступово підвищуватися | Дохідність депозитів може поступово знижуватися |
| Кредити можуть дорожчати | Кредити можуть дешевшати |
| Споживчий попит та економічна активність можуть сповільнюватися | Споживчий попит та економічна активність можуть пожвавлюватися |
| Інфляційний тиск може послаблюватися | Інфляційний тиск може посилюватися |
Важливо враховувати, що це загальні тенденції, а не автоматичний наслідок кожного рішення НБУ. Реакція фінансового ринку залежить від багатьох чинників, зокрема очікувань учасників ринку, ліквідності банків і загальної економічної ситуації.
Як облікова ставка впливає на депозити
Облікова ставка є одним з орієнтирів для депозитного ринку, оскільки впливає на вартість гривневих ресурсів у банківській системі. Коли НБУ підвищує ставку, банки можуть переглядати дохідність гривневих вкладів, щоб підтримувати привабливість заощаджень і залучати кошти клієнтів. Після зниження ставки дохідність нових депозитів також може поступово зменшуватися.
Водночас процент за конкретним вкладом залежить не лише від облікової ставки. Банки враховують власну ліквідність, потребу у фондуванні, строк розміщення коштів, вартість інших джерел фінансування та власну процентну політику. Тому зміна облікової ставки НБУ не означає пропорційного перегляду депозитних пропозицій.
Як облікова ставка впливає на кредити
Облікова ставка впливає на вартість ресурсів у банківській системі, тому її підвищення може створювати передумови для зростання кредитних ставок. За таких умов позики для населення та бізнесу можуть дорожчати, а попит на кредитування — знижуватися. Зменшення облікової ставки, навпаки, може сприяти поступовому здешевленню кредитних ресурсів і пожвавленню кредитування.
Однак фактичні умови кредитування визначаються з урахуванням багатьох чинників: вартості залучених банком коштів, кредитних ризиків, строку та виду позики, фінансового стану позичальника й процентної політики банку. Тому зміна облікової ставки НБУ не означає автоматичного перегляду ставок за всіма кредитними продуктами.
Чому НБУ змінює облікову ставку
Визначаючи рівень облікової ставки, Національний банк оцінює поточний стан економіки та прогнозує, як розвиватимуться ціни, попит і фінансові ринки. Серед основних чинників, які впливають на рішення регулятора:
- Інфляція та інфляційні очікування. Якщо ціни зростають швидше, ніж прогнозував НБУ, або населення й бізнес очікують подальшого прискорення інфляції, регулятор може посилити процентну політику.
- Ситуація на валютному ринку. Попит і пропозиція валюти, курсова динаміка та міжнародні резерви впливають на оцінку валютних ризиків.
- Привабливість гривневих заощаджень. Достатня дохідність гривневих інструментів допомагає підтримувати попит на національну валюту та стримувати тиск на валютний ринок.
- Економічна активність. Темпи споживання, виробництва, інвестицій і кредитування впливають на загальний попит та інфляційний тиск.
- Зовнішнє фінансування та воєнні ризики. Обсяги й передбачуваність міжнародної допомоги, безпекова ситуація та пов'язані з ними ризики впливають на макроекономічні прогнози.
- Макроекономічний прогноз НБУ. Регулятор оцінює очікувану динаміку інфляції, економічного зростання, валютного ринку та інших показників.
Рішення щодо облікової ставки залежить від сукупності цих чинників. Якщо інфляційний тиск посилюється, НБУ може підвищити ставку, щоб підтримати привабливість гривневих активів і стримати інфляційні очікування. Якщо інфляційні ризики зменшуються, регулятор може пом'якшити процентну політику. Коли ставка залишається незмінною, це також може бути свідомим рішенням: зокрема, щоб оцінити вплив попередніх змін на економіку та фінансовий ринок.
Як змінювалася облікова ставка НБУ
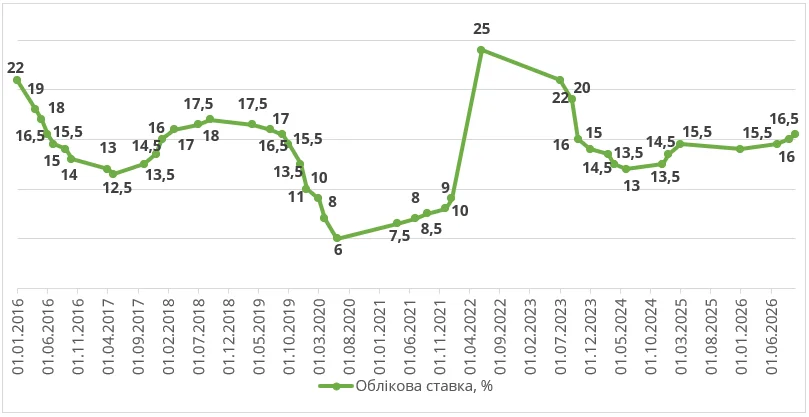
За останнє десятиліття облікова ставка істотно змінювалася залежно від інфляційної динаміки, стану економіки та ризиків для фінансової стабільності.
У 2015 році, на тлі високої інфляції та валютної нестабільності, ставка сягала 30% річних. У червні 2020 року вона, навпаки, досягла найнижчого на той час рівня — 6%. Таке рішення мало підтримати економічну активність в умовах пандемії. Після початку повномасштабного вторгнення, у червні 2022 року, регулятор підвищив ставку до 25%, щоб стримати інфляційний тиск і підтримати стабільність гривні.
У 2023–2024 роках НБУ поступово знижував ставку в міру сповільнення інфляції та поліпшення макроекономічних умов. Восени 2024 року вона становила 13%. Однак із грудня 2024 року регулятор знову перейшов до підвищення ставки, і протягом наступних двох років вона поступово зросла до 16,5% річних.
Облікова ставка НБУ, динаміка у 2016–2026 роках
Дані: Національний банк України
Що таке подвійна облікова ставка НБУ
Подвійна облікова ставка НБУ — це розрахункова величина, яка дорівнює подвоєному значенню чинної облікової ставки. Вона не є окремою ставкою, яку встановлює Національний банк.
Подвійна облікова ставка використовується, зокрема, як граничний показник для розрахунку пені за несвоєчасне виконання грошових зобов'язань у випадках, на які поширюється дія відповідного законодавства. Відповідно до статті 3 Закону України «Про відповідальність за несвоєчасне виконання грошових зобов'язань», розмір пені обчислюється від суми простроченого платежу та не може перевищувати подвійну облікову ставку НБУ, що діяла протягом періоду, за який нараховується пеня.
Отже, подвійна облікова ставка визначає законодавчу верхню межу пені в межах дії цього Закону. Конкретний розмір пені встановлюється з урахуванням умов договору та вимог законодавства.
Як розрахувати пеню за подвійною обліковою ставкою НБУ
Для розрахунку пені використовують таку формулу:
Пеня = Сума боргу × (Подвійна облікова ставка НБУ / 100) × (Кількість днів прострочення / Кількість днів у році).
Наприклад, сума простроченого платежу становить 10 000 грн, облікова ставка НБУ — 16,5% річних, а період прострочення — 30 днів. Для розрахунку граничного розміру пені застосовуємо подвійну ставку — 33%:
10 000 грн × (33 / 100) × (30 / 365) ≈ 271,23 грн.
Отже, граничний розмір пені за 30 днів прострочення за наведених умов становить приблизно 271,23 грн.
Якщо протягом періоду прострочення облікова ставка змінювалася, розрахунок потрібно здійснювати окремо за кожним періодом дії відповідного значення ставки. Також слід враховувати фактичну кількість днів у році — 365 або 366.
Для зручності розрахунку ви можете скористатися калькулятором пені за подвійною обліковою ставкою НБУ.
Поширені запитання
Яка облікова ставка НБУ зараз?
З 30 жовтня 2026 року облікова ставка НБУ становить 16,5% річних. Правління Національного банку ухвалило рішення підвищити її з 16% 29 жовтня 2026 року через посилення цінового тиску та погіршення інфляційних очікувань.
Що таке облікова ставка НБУ простими словами?
Це основна процентна ставка Національного банку, яка визначає вартість його операцій з банками та слугує орієнтиром для процентних ставок у фінансовій системі. Через її зміну НБУ впливає на вартість кредитів, дохідність заощаджень, попит та інфляцію.
Хто встановлює облікову ставку в Україні?
Рішення щодо рівня облікової ставки ухвалює Правління Національного банку України.
Як облікова ставка НБУ впливає на депозити?
Облікова ставка є одним з орієнтирів для депозитного ринку та впливає на загальну вартість гривневих ресурсів. Фактична дохідність депозитів залежить також від строку депозиту, ліквідності банку, його потреби у фондуванні та процентної політики.
Як часто НБУ змінює облікову ставку?
Рішення щодо облікової ставки ухвалюються відповідно до заздалегідь оприлюдненого календаря засідань Правління НБУ з питань монетарної політики. На черговому засіданні регулятор може підвищити або знизити ставку чи залишити її без змін.